
REO inmobiliario es el término utilizado para identificar un inmueble que ha pasado a ser propiedad de una entidad o acreedor después de un proceso de recuperación o adjudicación. REO procede del inglés Real Estate Owned y, dentro del mercado inmobiliario, estos activos forman parte del universo de las oportunidades distressed.
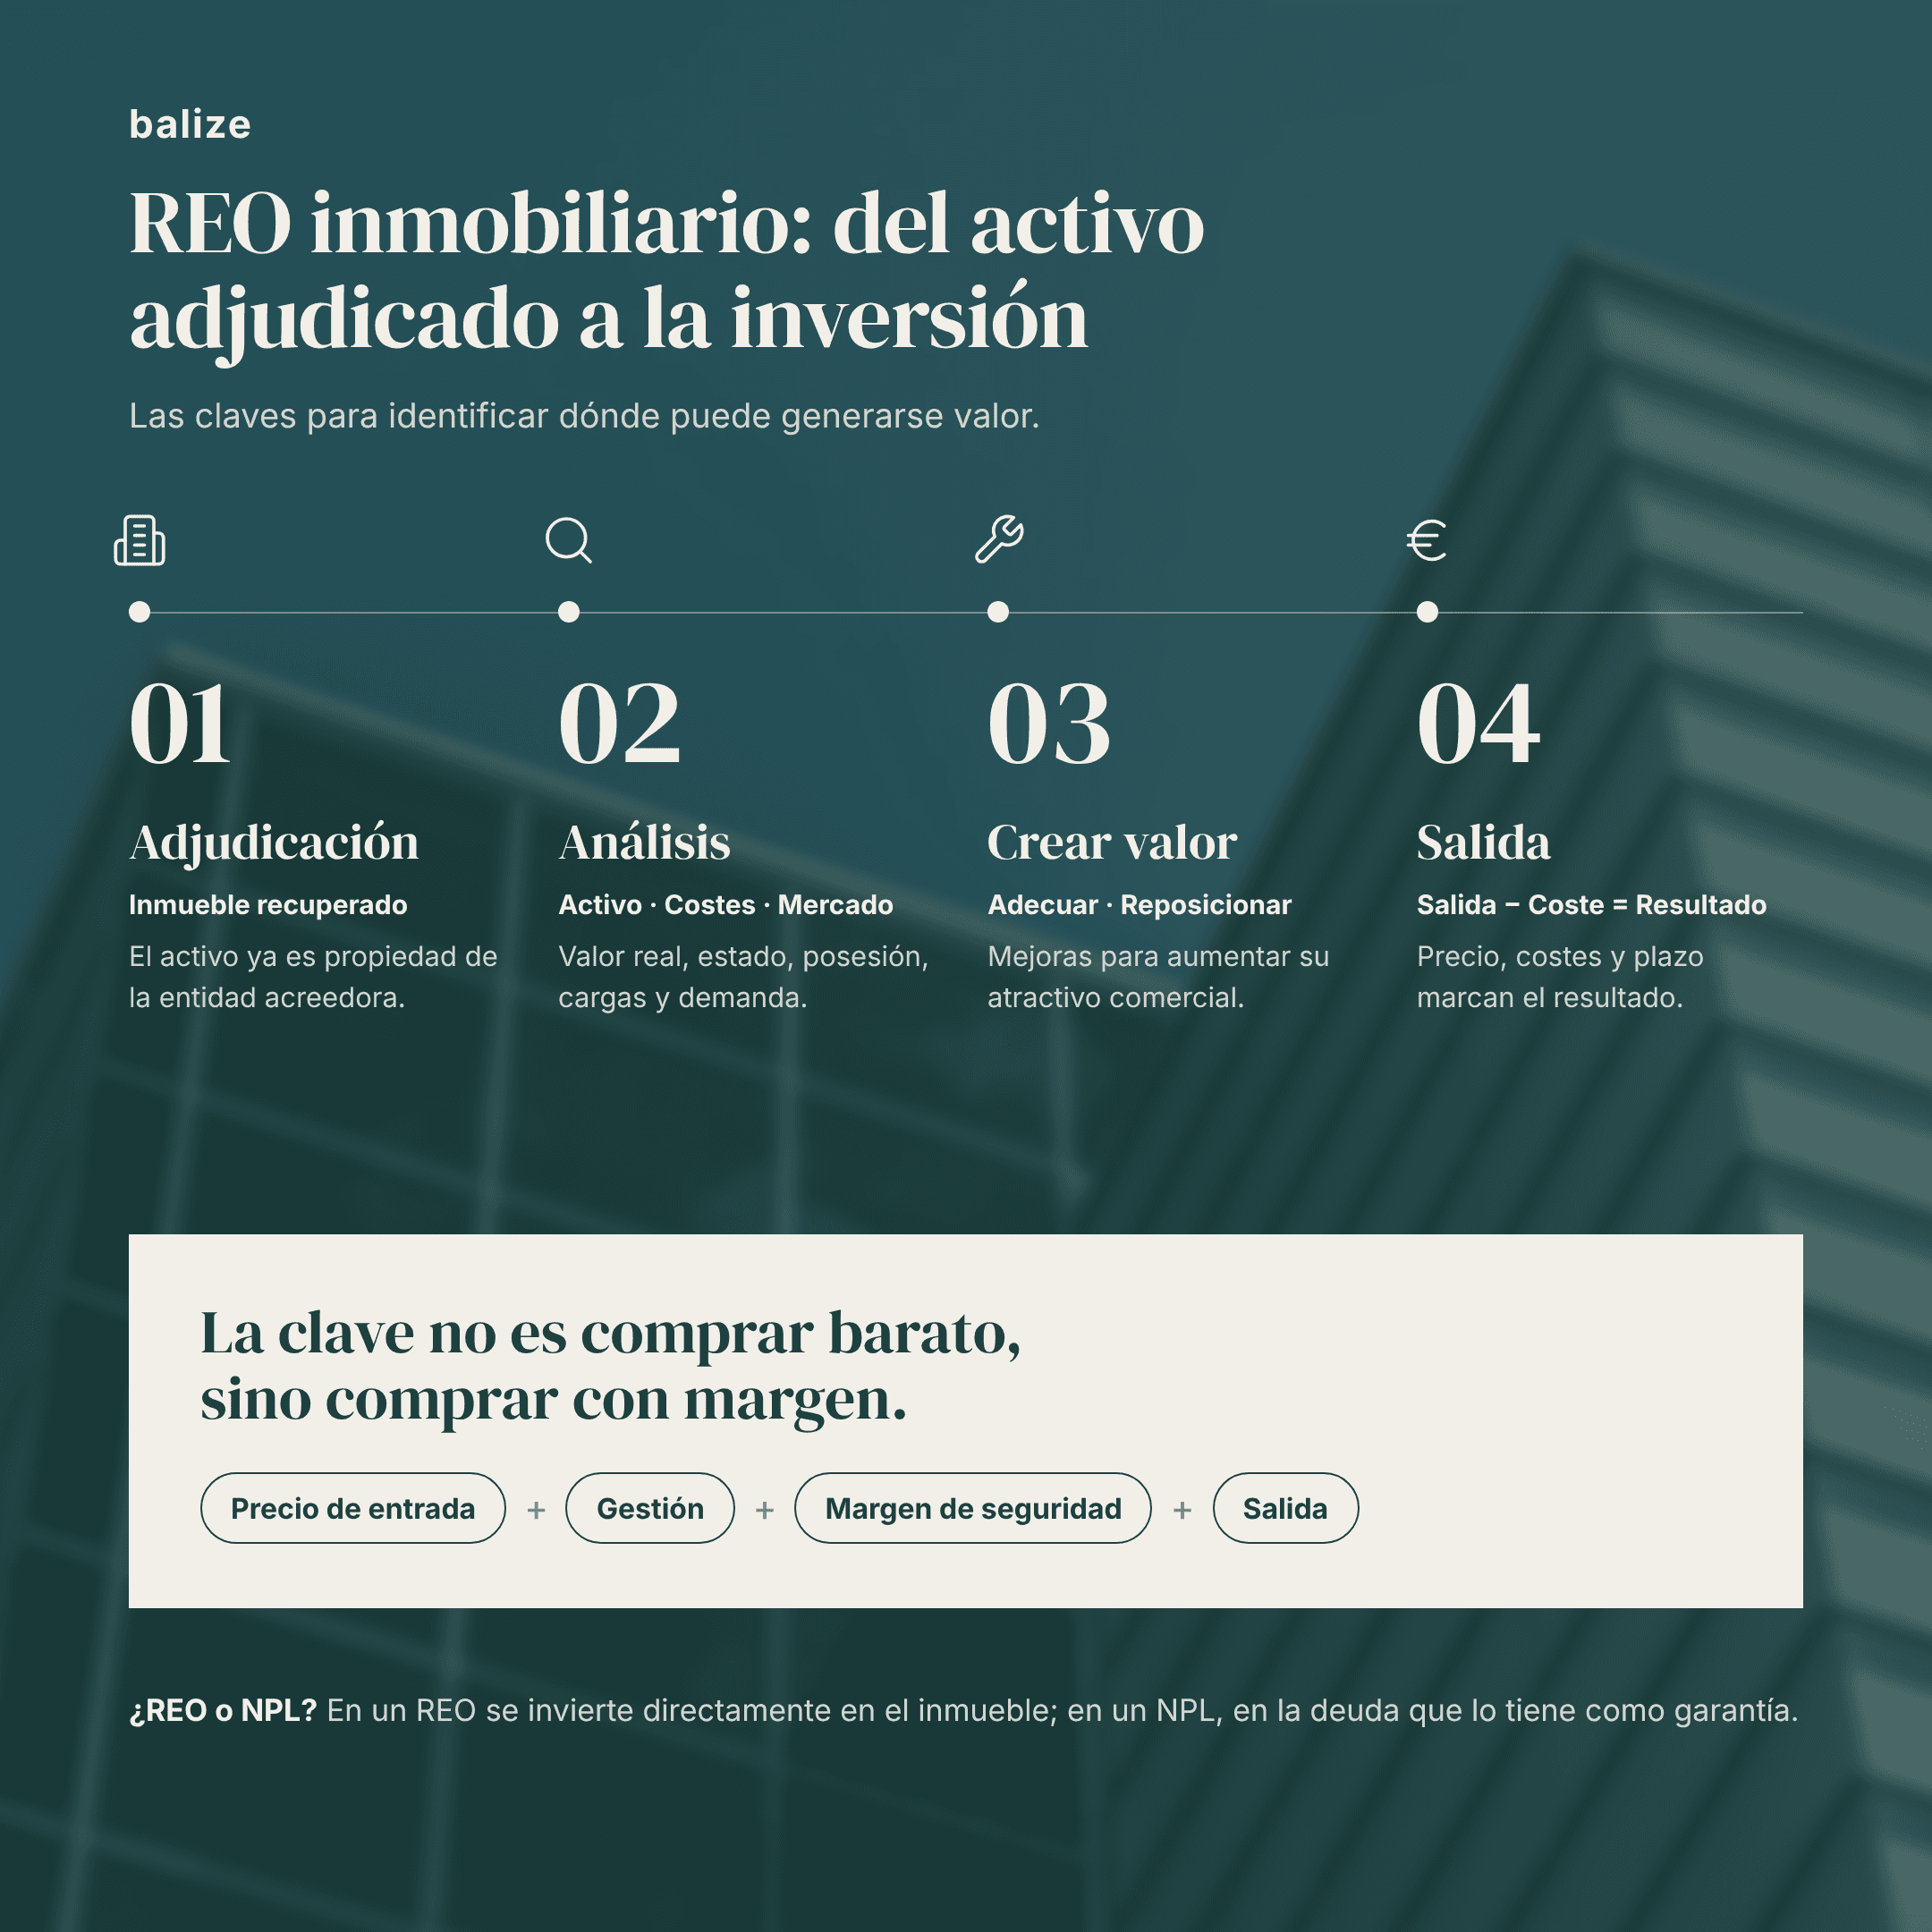
Para un inversor, lo interesante de un activo REO no reside simplemente en que proceda de una adjudicación. La oportunidad puede aparecer cuando existe una combinación adecuada entre precio de entrada, valor real del inmueble, costes necesarios para ponerlo en mercado y potencial de salida.
Por eso, invertir en REO exige analizar el activo como una operación inmobiliaria completa. Comprar con descuento puede ser importante, pero también lo son la situación posesoria, el estado del inmueble, las actuaciones necesarias, la demanda de la zona y el tiempo que requerirá ejecutar la estrategia.
¿Qué significa REO en el mercado inmobiliario?
REO significa Real Estate Owned y hace referencia a un inmueble que ha terminado en manos de una entidad o acreedor como consecuencia de un proceso previo relacionado con una deuda.
Una vivienda, un local, un edificio u otro activo inmobiliario puede haber servido como garantía de una financiación. Si se produce un incumplimiento y el proceso de recuperación termina con la adjudicación del inmueble, el acreedor puede pasar a ser propietario del activo. Es en ese momento cuando hablamos de un REO.
Desde la perspectiva de inversión, esta circunstancia es importante porque el centro de la operación deja de ser la recuperación de la deuda y pasa a ser el propio inmueble.
El inversor puede entonces analizar el activo atendiendo a variables eminentemente inmobiliarias: cuánto cuesta adquirirlo, cuánto vale realmente, qué actuaciones necesita, cuánto tiempo puede requerir su gestión y a qué precio podría comercializarse posteriormente.
¿Por qué los activos adjudicados pueden generar oportunidades?
Un activo adjudicado puede generar una oportunidad cuando su precio y circunstancias permiten desarrollar una estrategia inmobiliaria con suficiente margen entre el coste total de la operación y un valor de salida razonable.
Esto no significa que todos los REO sean activos baratos ni que cualquier inmueble procedente de una adjudicación sea automáticamente una buena inversión.
El origen del activo puede provocar que su propietario actual tenga unos objetivos diferentes a los de un propietario particular. Por ejemplo, puede existir interés en reducir exposición inmobiliaria, recuperar liquidez o desinvertir determinados activos.
Pero el inversor debe analizar la operación por sus propios fundamentales.
Una aparente compra con descuento puede dejar de ser atractiva si después aparecen:
Por tanto, el descuento solo tiene sentido cuando se compara con el coste total y con un valor de mercado realista.
Del impago al inmueble: ¿cómo nace un REO?
Para entender un REO resulta útil observar qué puede ocurrir antes de que el inmueble llegue a esa situación.
De forma simplificada, el recorrido podría representarse así:
Financiación → impago → recuperación o ejecución → adjudicación → REO → gestión del activo → salida al mercado.
Durante las primeras fases, el elemento central es la deuda. Sin embargo, cuando el proceso termina con la adjudicación del inmueble, el acreedor pasa a disponer directamente del activo.
Esta transición explica también la diferencia con los NPL inmobiliarios: mientras que en un NPL se adquiere una posición crediticia vinculada a una deuda impagada, en un REO el inmueble ya ha pasado a ser el activo sobre el que se plantea la estrategia.
El precio de entrada: una de las claves de una inversión REO
El precio de adquisición puede condicionar gran parte del resultado de una inversión REO porque determina cuánto margen existe para absorber costes, retrasos o variaciones en el precio final de venta.
Sin embargo, analizar únicamente el precio de compra puede llevar a conclusiones equivocadas.
Un inversor debería intentar calcular el coste total de entrada, incorporando no solo el importe pagado por el inmueble, sino también los gastos necesarios hasta situarlo en condiciones de ejecutar la estrategia prevista.
De forma simplificada:
Coste total = adquisición + impuestos + gastos + adecuación + financiación + mantenimiento + comercialización.
Este coste puede compararse posteriormente con diferentes escenarios de salida.
Por ejemplo, si un inmueble parece cotizar con un descuento relevante frente a otros activos de la zona pero necesita una inversión elevada para alcanzar un estado comparable, parte de ese descuento puede desaparecer.
Por eso, el precio de adquisición debe estudiarse conjuntamente con el margen de seguridad de la inversión inmobiliaria.
¿Dónde se puede crear valor en un activo REO?
La creación de valor en un activo REO puede proceder tanto de una adquisición eficiente como de las actuaciones realizadas sobre el inmueble antes de su salida al mercado.
No existe una única estrategia. Todo dependerá de las características del activo y de la situación en la que se encuentre.
Adecuación o reforma
Algunos inmuebles pueden necesitar actuaciones para mejorar su estado, funcionalidad o presentación antes de comercializarse.
La clave no consiste necesariamente en realizar la mayor reforma posible, sino en determinar qué inversión adicional puede generar valor suficiente para justificar su coste.
Regularización y gestión
En determinadas operaciones puede ser necesario resolver cuestiones documentales, registrales, administrativas o relacionadas con la disponibilidad del inmueble antes de ejecutar la salida.
Estas actuaciones pueden no modificar físicamente el activo, pero sí influir significativamente en su capacidad de comercialización.
Reposicionamiento
También puede existir potencial para adaptar el activo a una demanda diferente, mejorar su posicionamiento o desarrollar una estrategia inmobiliaria distinta a la que tenía anteriormente.
Cuando existe una gestión activa destinada a mejorar el inmueble y su posicionamiento, la operación puede compartir elementos con las estrategias de inversión inmobiliaria value add.
Comercialización
Finalmente, parte del valor puede depender de ejecutar correctamente la estrategia comercial: definir un precio coherente con el mercado, identificar al comprador objetivo y elegir el momento y los canales adecuados para la venta.
Comprar barato no siempre significa comprar bien
Uno de los errores más importantes al analizar activos REO es asumir que un descuento elevado frente a un determinado precio de referencia implica automáticamente una buena inversión.
Un inmueble puede parecer barato por razones perfectamente justificadas.
Puede necesitar una reforma importante, presentar una situación posesoria compleja, encontrarse en una ubicación con baja liquidez o requerir un plazo considerable antes de poder comercializarse.
Por eso conviene distinguir entre:
La oportunidad no está necesariamente en comprar el activo más barato, sino en comprar a un precio que resulte adecuado en relación con su valor, sus riesgos y la estrategia necesaria para monetizarlo.
¿Cómo analizar el potencial de salida de un REO?
La estrategia de salida debería analizarse antes de adquirir el activo y no después.
Si el objetivo es vender el inmueble, resulta fundamental entender quién podría ser el comprador, qué demanda existe y qué precio puede asumir razonablemente el mercado.
Entre las variables que conviene estudiar se encuentran:
También resulta recomendable construir varios escenarios —por ejemplo, base, conservador y favorable— modificando variables como el precio de venta, los costes y el plazo.
En nuestra guía sobre cómo analizar financieramente una oportunidad de inversión inmobiliaria explicamos algunas de las variables que pueden utilizarse para estudiar estos escenarios.
¿Qué puede reducir la rentabilidad de un activo REO?
En una inversión REO, el resultado puede verse afectado por muchas variables que aparecen entre la adquisición y la venta.
Algunas de las más relevantes son:
Precisamente por ello, analizar la rentabilidad prevista sin estudiar los riesgos ofrece una visión incompleta. En nuestro artículo sobre riesgos de la inversión inmobiliaria explicamos cómo pueden afectar diferentes variables a una operación.
¿Cómo se calcula la rentabilidad de una inversión REO?
La rentabilidad de una inversión REO debe calcularse teniendo en cuenta todos los costes necesarios para ejecutar la operación y el tiempo durante el que el capital permanece invertido.
Una aproximación básica puede partir de:
Resultado de la operación = valor de salida − coste total de la inversión.
Pero conocer el beneficio absoluto no es suficiente para comparar inversiones.
También resulta relevante analizar qué rentabilidad representa ese beneficio sobre el capital invertido y cuánto tiempo ha sido necesario para obtenerlo.
Por este motivo, métricas como la rentabilidad neta o la TIR pueden ayudar a comparar escenarios y oportunidades con plazos diferentes. En nuestra guía sobre rentabilidad bruta, rentabilidad neta y TIR inmobiliaria explicamos sus diferencias.
REO, subasta y cesión de remate: tres momentos diferentes
REO, subasta y cesión de remate no son formas diferentes de denominar la misma operación. Pueden estar relacionadas con procesos de recuperación de activos, pero corresponden a situaciones distintas.
Una subasta puede formar parte del procedimiento mediante el que se realiza un activo. La cesión de remate es una figura específica mediante la que, cuando se cumplen los requisitos correspondientes, puede transmitirse a un tercero el derecho derivado de una adjudicación.
Un REO, en cambio, describe una situación posterior: el inmueble ya ha pasado a ser propiedad de la entidad o acreedor.
En nuestra guía sobre qué es una cesión de remate y cómo funciona analizamos esta figura con mayor detalle.
¿Qué revisar antes de invertir en un activo adjudicado?
Antes de tomar una decisión sobre un REO inmobiliario, puede ser útil estructurar el análisis alrededor de cuatro bloques.
1. El activo
2. La situación del inmueble
3. Los números
4. La salida
Analizar estos cuatro bloques conjuntamente permite entender mejor si existe una verdadera oportunidad o si el descuento inicial simplemente compensa los problemas y costes asociados al activo.
El papel de los REO dentro del distressed real estate
Los activos REO son una de las distintas formas de acceder al universo del distressed real estate.
Este mercado no está compuesto únicamente por inmuebles adjudicados. También puede incluir deuda NPL, subastas, cesiones de remate y otras situaciones especiales vinculadas a activos o financiaciones inmobiliarias.
Lo interesante es que una misma situación puede evolucionar a través de distintas fases:
Deuda problemática → recuperación → adjudicación → gestión del inmueble → desinversión.
Cada fase presenta una lógica diferente. En unas operaciones el valor puede depender principalmente de adquirir y gestionar correctamente una posición de deuda; en otras, de adquirir directamente un inmueble y ejecutar sobre él una estrategia inmobiliaria.
Por ello, antes de analizar la rentabilidad potencial resulta fundamental responder a una pregunta mucho más básica: ¿qué estamos comprando exactamente y dónde se encuentra la oportunidad de creación de valor?
¿Cómo analiza balize este tipo de oportunidades?
En balize analizamos oportunidades inmobiliarias con diferentes estrategias antes de presentarlas a nuestro club privado de inversores, incluidas operaciones vinculadas al universo distressed.
Cuando una oportunidad parte de un activo adjudicado, el hecho de que sea un REO no constituye por sí mismo la tesis de inversión. El análisis debe centrarse en los fundamentales de la operación: precio de entrada, activo, situación jurídica y posesoria, costes, estrategia de creación de valor, plazo y salida.
Este enfoque permite estudiar la oportunidad como una inversión inmobiliaria completa y valorar qué margen existe ante escenarios menos favorables que el inicialmente previsto.
Preguntas frecuentes sobre REO inmobiliario
¿Qué significa REO?
REO significa Real Estate Owned y hace referencia a un inmueble que ha pasado a ser propiedad de una entidad o acreedor tras un proceso previo de recuperación o adjudicación.
¿Un REO es siempre propiedad de un banco?
No necesariamente. Aunque el término se asocia frecuentemente a activos inmobiliarios recuperados por entidades financieras, lo relevante es que el acreedor haya pasado a ser propietario del inmueble como consecuencia del proceso correspondiente.
¿Un REO es lo mismo que un NPL?
No. Un NPL es una posición de deuda que presenta problemas de pago y puede estar respaldada por un inmueble. En un REO, el proceso ha avanzado hasta el punto en que el inmueble ya ha pasado a ser propiedad del acreedor.
¿Los activos REO siempre se compran por debajo de mercado?
No. Su origen no garantiza un descuento. El precio debe compararse con el valor real del activo y, especialmente, con todos los costes y riesgos necesarios para ejecutar la estrategia.
¿Es necesario reformar un inmueble REO?
No necesariamente. Algunos activos pueden requerir una reforma completa, otros una adecuación ligera y otros pueden estar preparados para su comercialización. La decisión debe depender del estado del inmueble y de si la inversión adicional puede aportar valor a la estrategia.
¿De dónde procede la rentabilidad de una inversión REO?
El potencial retorno puede proceder de la diferencia entre el coste total de adquirir y gestionar el inmueble y el valor obtenido mediante la estrategia de salida, teniendo en cuenta también el tiempo necesario para completar la operación.
Conclusión
El REO inmobiliario permite aproximarse al mercado distressed desde una perspectiva fundamentalmente inmobiliaria: el activo ya ha sido adjudicado y el análisis se centra en determinar qué puede hacerse con él y a qué coste.
La clave no está simplemente en encontrar un inmueble procedente de una situación distressed, sino en identificar una combinación adecuada entre precio de entrada, valor, costes, gestión, plazo y estrategia de salida.
Por eso, antes de invertir en activos adjudicados resulta fundamental estudiar la operación completa, trabajar con escenarios conservadores y comprobar que existe margen suficiente para absorber posibles desviaciones.
En balize analizamos y seleccionamos oportunidades inmobiliarias antes de presentarlas a nuestro club privado de inversores. Si quieres conocer las oportunidades disponibles, puedes solicitar acceso al club privado de inversores de balize.
*Toda inversión implica riesgos. La inversión en activos REO y otras operaciones inmobiliarias distressed puede presentar riesgos financieros, inmobiliarios, jurídicos, de valoración, posesión, costes, liquidez y plazo. La adquisición de un activo procedente de una situación distressed no garantiza que exista un descuento respecto a su valor de mercado ni una determinada rentabilidad. Los resultados, costes y plazos reales pueden diferir de las estimaciones iniciales. Este contenido tiene carácter exclusivamente informativo y no constituye asesoramiento financiero, fiscal, jurídico ni de inversión.