
Un NPL inmobiliario es un préstamo o crédito que presenta un incumplimiento de pago y que está vinculado a un activo inmobiliario, habitualmente utilizado como garantía de la deuda. Las siglas NPL proceden del término inglés Non-Performing Loan, utilizado para referirse a préstamos que han dejado de cumplir normalmente con sus obligaciones de pago.
Para un inversor, la inversión en NPL supone acceder a una tipología de deuda distressed con una lógica diferente a la compra tradicional de inmuebles: el inversor no adquiere inicialmente la propiedad, sino un derecho de crédito que puede estar respaldado por una garantía inmobiliaria.
El potencial de este tipo de operaciones reside en adquirir la posición crediticia en unas determinadas condiciones y desarrollar posteriormente una estrategia de recuperación. Sin embargo, su análisis requiere entender la deuda, la garantía, la situación jurídica, los plazos y los distintos escenarios posibles.
¿Qué es un NPL inmobiliario?
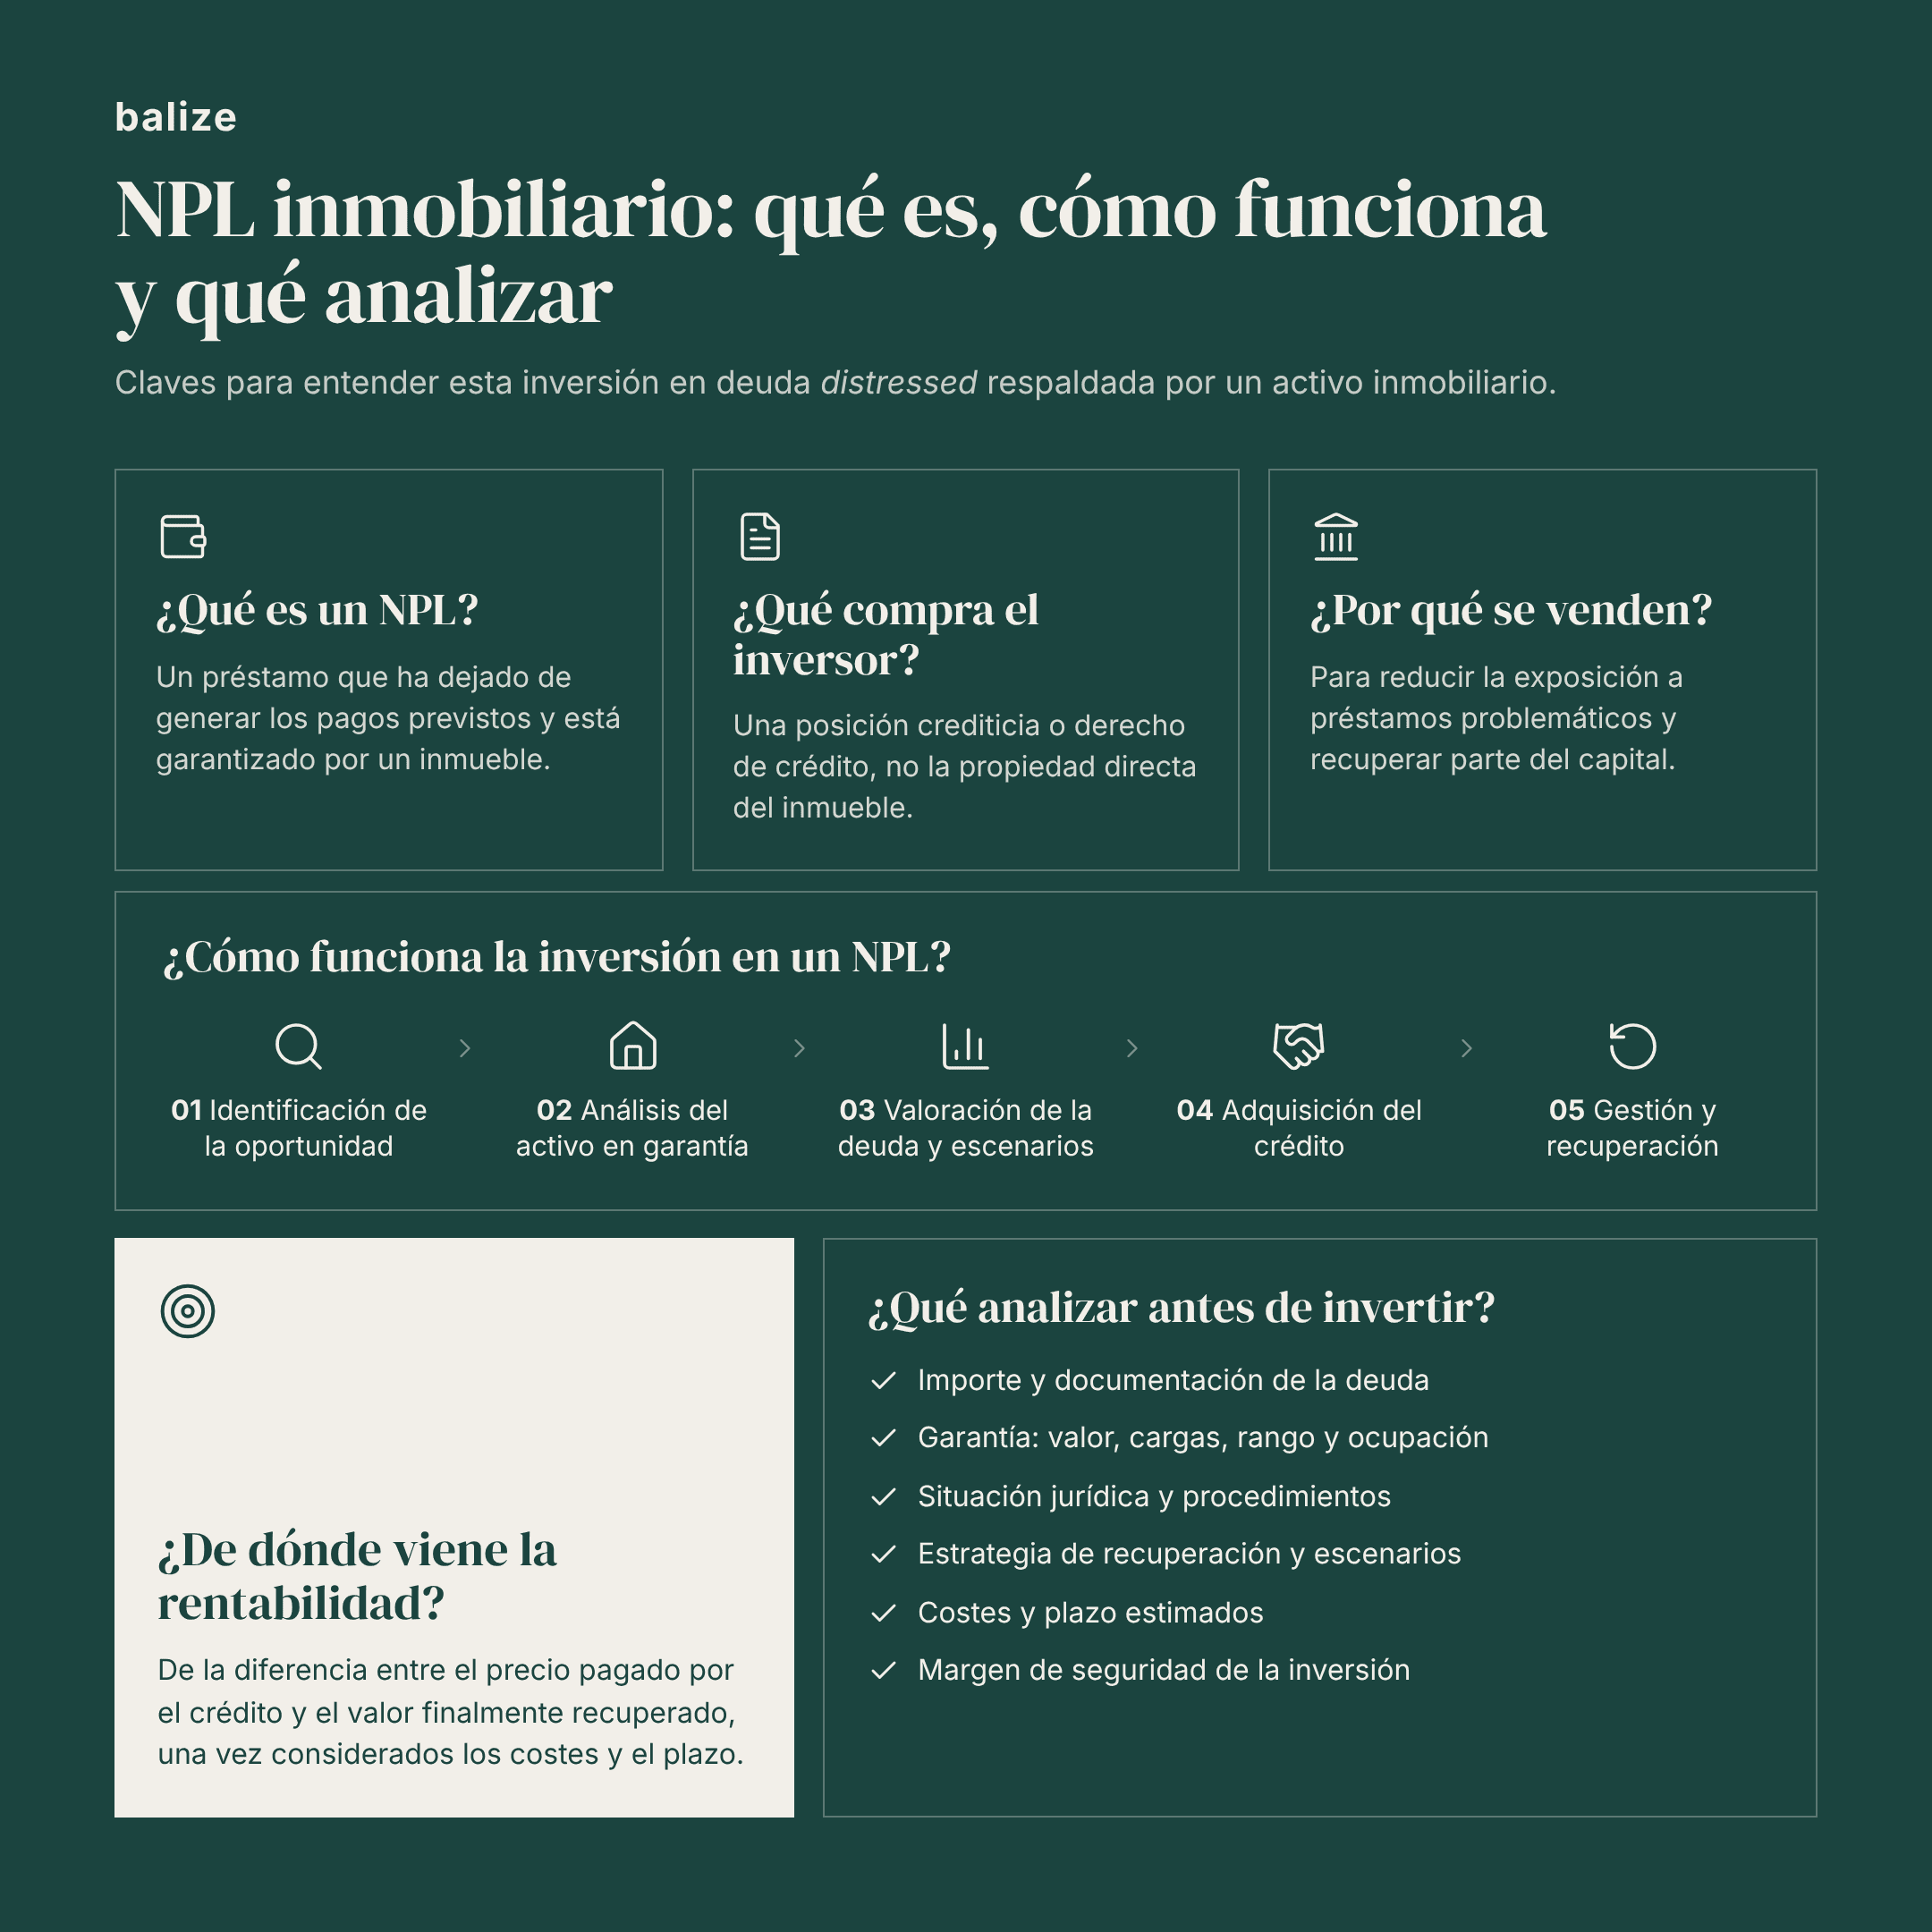
Un NPL inmobiliario es un préstamo que ha dejado de generar los pagos previstos y cuya deuda está relacionada o garantizada por un activo inmobiliario.
NPL significa Non-Performing Loan, literalmente, préstamo no productivo o préstamo dudoso. En el sector financiero se utiliza para identificar créditos en los que el prestatario ha dejado de cumplir con sus obligaciones de pago o existen circunstancias que hacen improbable su recuperación en las condiciones inicialmente pactadas.
Cuando existe una garantía hipotecaria, el inmueble adquiere especial relevancia porque puede respaldar el derecho de cobro asociado a la deuda.
Por esta razón, al analizar un NPL inmobiliario deben estudiarse dos elementos diferentes pero estrechamente relacionados:
Esta doble dimensión diferencia la inversión en deuda inmobiliaria de una adquisición convencional de un inmueble.
¿Qué compra realmente un inversor cuando invierte en un NPL?
Al invertir en un NPL inmobiliario no se compra directamente el inmueble: se adquiere una posición crediticia o derecho de crédito frente a un deudor.
Esta distinción es fundamental para entender cómo funciona la inversión en NPL.
Si el crédito cuenta con una garantía hipotecaria, existe un activo inmobiliario que respalda la deuda, pero la adquisición del crédito no convierte automáticamente al inversor en propietario del inmueble.
A partir de la adquisición pueden existir diferentes vías de recuperación dependiendo de la operación, la situación del deudor y el procedimiento jurídico.
Por ello, valorar únicamente el precio de mercado del inmueble sin estudiar la posición crediticia sería insuficiente. La documentación de la deuda, las cargas, el rango de la garantía, los procedimientos existentes y los plazos pueden ser tan relevantes como el propio activo.
¿Por qué se venden los NPL inmobiliarios?
Las entidades financieras y otros acreedores pueden vender carteras o posiciones NPL para reducir su exposición a préstamos problemáticos, recuperar parte del capital y gestionar sus balances.
Cuando un préstamo deja de comportarse según lo previsto, su gestión puede requerir recursos especializados, tiempo y procedimientos de recuperación.
En determinadas circunstancias, el acreedor puede preferir transmitir el crédito a un tercero en lugar de continuar directamente con todo el proceso.
Para el comprador, esta situación puede generar una oportunidad si el precio de adquisición de la deuda permite construir una estrategia de recuperación con una relación adecuada entre rentabilidad potencial y riesgo.
Sin embargo, adquirir un crédito con descuento respecto a su importe nominal no implica por sí solo que exista una buena inversión. Es necesario analizar cuánto puede recuperarse realmente, cuánto tiempo puede requerir y qué costes serán necesarios para conseguirlo.
¿Cómo funciona una inversión en NPL inmobiliario?
Una inversión en NPL inmobiliario suele comenzar con el análisis y adquisición del derecho de crédito y continúa con una estrategia destinada a recuperar el capital mediante una solución negociada, la recuperación de la deuda o la ejecución de las garantías, según corresponda.
De forma simplificada, el proceso puede dividirse en varias fases:
1. Identificación de la oportunidad
Se localiza un préstamo impagado o una cartera de créditos y se estudian sus principales características: deuda pendiente, documentación, garantías, deudor y situación jurídica.
2. Análisis del activo que actúa como garantía
Si existe una garantía inmobiliaria, se analiza el inmueble asociado al crédito: ubicación, valor de mercado, estado, cargas, situación registral y posesoria y posibles escenarios de comercialización.
3. Valoración de la deuda y escenarios de recuperación
El inversor estima qué cantidad podría recuperar, mediante qué vías, en qué plazo y con qué costes.
En esta fase resulta especialmente importante trabajar con diferentes escenarios y no únicamente con el resultado más favorable.
4. Adquisición del crédito
Si la operación cumple los criterios establecidos, se formaliza la adquisición de la posición crediticia en las condiciones negociadas.
5. Gestión y recuperación
Una vez adquirido el crédito comienza la fase de gestión. Dependiendo de cada caso, pueden plantearse distintas alternativas de resolución, siempre sujetas a la situación jurídica y contractual de la operación.
¿Cómo se obtiene rentabilidad al invertir en NPL?
La rentabilidad de una inversión en NPL puede surgir de la diferencia entre el precio pagado por adquirir el crédito y el valor finalmente recuperado, una vez considerados los costes y el tiempo necesarios para ejecutar la estrategia.
Esto significa que el importe nominal de la deuda no debe confundirse con el retorno real de la inversión.
Por ejemplo, si una posición crediticia se adquiere por debajo de la cantidad que finalmente puede recuperarse, puede existir un margen económico. Pero para conocer la rentabilidad real será necesario incorporar:
Por ello, el plazo es especialmente relevante en la rentabilidad de un NPL inmobiliario. Dos operaciones que generan el mismo beneficio absoluto pueden presentar rentabilidades anualizadas muy diferentes si una necesita considerablemente más tiempo para resolverse.
Para interpretar correctamente el retorno de una operación, en nuestra guía sobre rentabilidad bruta, rentabilidad neta y TIR inmobiliaria explicamos las principales métricas utilizadas para analizar una inversión inmobiliaria.
¿Qué papel tiene la garantía inmobiliaria en un NPL?
La garantía inmobiliaria puede constituir uno de los principales elementos de respaldo de un NPL, pero su existencia no elimina el riesgo de la inversión.
El análisis debe determinar no solo cuánto podría valer el inmueble, sino también cuál es la posición jurídica del crédito respecto a esa garantía y qué circunstancias pueden afectar a su recuperación.
Entre otros factores, conviene analizar:
Una valoración inmobiliaria elevada no garantiza por sí misma que pueda recuperarse ese importe ni que pueda hacerse dentro del plazo previsto.
NPL y REO: ¿cuál es la diferencia?
La principal diferencia entre un NPL y un REO es que en un NPL el objeto de la inversión es inicialmente la deuda, mientras que un REO es un activo inmobiliario que ya ha pasado a ser propiedad de una entidad o acreedor tras un proceso de recuperación.
Por tanto, aunque ambos conceptos forman parte del universo de los activos distressed, representan situaciones diferentes.
Entender esta diferencia ayuda a evitar uno de los errores más habituales: considerar que comprar deuda distressed y comprar directamente un activo inmobiliario son operaciones equivalentes.
NPL y cesión de remate: ¿son lo mismo?
No. Un NPL y una cesión de remate son figuras distintas y se producen en momentos diferentes dentro del universo de las operaciones distressed.
En un NPL se adquiere una posición crediticia vinculada a una deuda impagada. La cesión de remate, en cambio, está relacionada con un procedimiento de ejecución en el que quien tiene derecho a la adjudicación puede transmitir ese derecho a un tercero cuando concurren los requisitos legales correspondientes.
En nuestra guía sobre qué es una cesión de remate y cómo funciona explicamos en detalle esta figura y sus principales características.
¿Qué riesgos tiene invertir en NPL inmobiliarios?
La inversión en NPL inmobiliarios puede ofrecer oportunidades, pero también presenta riesgos específicos relacionados con la recuperación de la deuda, la valoración de las garantías, los procedimientos jurídicos, los costes y los plazos.
Entre los principales riesgos se encuentran:
Estos factores hacen especialmente importante realizar un análisis previo profundo. En nuestro artículo sobre los riesgos de la inversión inmobiliaria explicamos cómo evaluar algunas de estas variables dentro de una estrategia de inversión.
¿Qué debe analizar un inversor antes de invertir en un NPL?
Antes de invertir en un NPL es necesario analizar conjuntamente la calidad del crédito, la garantía inmobiliaria, la situación jurídica, el precio de adquisición y los posibles escenarios de recuperación.
Entre las principales cuestiones que deberían estudiarse se encuentran:
Como sucede en otras estrategias de inversión inmobiliaria, el análisis no debería limitarse a la rentabilidad del escenario base. También debe estudiarse qué ocurre cuando cambian las principales hipótesis de la operación. En nuestra guía sobre cómo evaluar las claves financieras de una oportunidad de inversión inmobiliaria analizamos otros factores relevantes antes de tomar una decisión de inversión.
¿Qué relación existe entre los NPL y el distressed real estate?
Los NPL inmobiliarios forman parte del universo del distressed real estate, que engloba inversiones vinculadas a activos, créditos o situaciones inmobiliarias que presentan algún tipo de dificultad financiera, jurídica o de ejecución.
Dentro de este universo pueden aparecer distintas oportunidades y estructuras, entre ellas deuda NPL, activos REO, subastas, cesiones de remate u otras operaciones especiales.
No todas funcionan de la misma manera ni presentan el mismo perfil de riesgo. Por eso es importante diferenciar qué se está adquiriendo, en qué momento del proceso se encuentra la operación y de dónde se espera obtener el retorno.
¿Por qué los NPL requieren gestión especializada?
La inversión en NPL requiere conocimientos financieros, inmobiliarios y jurídicos porque el resultado depende tanto de la adquisición del crédito como de la posterior estrategia de recuperación.
A diferencia de una inversión inmobiliaria convencional, donde el análisis puede centrarse principalmente en el activo y su explotación o venta, en un NPL es necesario comprender también la documentación crediticia, las garantías y los posibles procedimientos de recuperación.
La capacidad para analizar correctamente todos estos elementos puede ser determinante para valorar si el precio de adquisición ofrece un margen de seguridad adecuado para la inversión.
¿Cómo encaja la inversión en NPL dentro de balize?
En balize analizamos oportunidades inmobiliarias con diferentes estrategias, incluidas operaciones vinculadas al universo distressed, antes de presentarlas a nuestro club privado de inversores.
En este tipo de inversiones, el análisis de la oportunidad requiere comprender no solo el activo inmobiliario, sino también la estructura de la operación, su situación jurídica, los posibles escenarios de resolución, los costes y el horizonte temporal.
El objetivo es evaluar cada oportunidad desde una perspectiva integral y entender de dónde procede el potencial de creación de valor y qué riesgos deben asumirse para intentar obtenerlo.
Preguntas frecuentes sobre NPL inmobiliarios
¿Qué significa NPL en inmobiliario?
NPL significa Non-Performing Loan y hace referencia a un préstamo que presenta problemas de pago. En el contexto inmobiliario, suele tratarse de deuda vinculada o garantizada por un activo inmobiliario.
¿Al comprar un NPL se compra también el inmueble?
No. La adquisición de un NPL supone inicialmente la compra de un derecho de crédito, no la compra directa del inmueble. Si existe una garantía hipotecaria, el activo respalda la deuda, pero la propiedad del inmueble no se transmite automáticamente con la adquisición del crédito.
¿Cómo se gana dinero invirtiendo en NPL?
El potencial retorno puede proceder de la diferencia entre el coste de adquisición de la posición crediticia y el valor finalmente recuperado, descontando todos los costes necesarios y teniendo en cuenta el tiempo empleado para ejecutar la estrategia.
¿Qué diferencia existe entre NPL y REO?
En un NPL se adquiere una posición de deuda pendiente de recuperación. Un REO es un inmueble que ya ha pasado a ser propiedad de una entidad o acreedor como consecuencia de un proceso previo de recuperación o adjudicación.
¿Los NPL inmobiliarios tienen riesgo?
Sí. La inversión en NPL implica riesgos relacionados con la recuperación de la deuda, el valor y situación de las garantías, los costes, los procedimientos jurídicos, los plazos y la liquidez, entre otros factores.
Conclusión
El NPL inmobiliario representa una forma de acceder al mercado inmobiliario desde la deuda y no necesariamente desde la adquisición directa de un inmueble.
Su funcionamiento parte de una lógica diferente: adquirir una posición crediticia, analizar las garantías que la respaldan y desarrollar una estrategia de recuperación cuyo resultado puede depender de múltiples variables financieras, inmobiliarias y jurídicas.
Por ello, antes de invertir en NPL resulta fundamental entender qué se está comprando, cuál es el valor y la situación de la garantía, qué escenarios de resolución existen y qué costes y plazos puede implicar cada uno de ellos.
En balize analizamos y seleccionamos oportunidades inmobiliarias antes de presentarlas a nuestro club privado de inversores. Si quieres conocer las oportunidades disponibles, puedes solicitar acceso al club privado de inversores de balize.
*Toda inversión implica riesgos. La inversión en NPL y deuda distressed puede presentar riesgos financieros, inmobiliarios, jurídicos, de liquidez, valoración, recuperación y plazo. La existencia de una garantía inmobiliaria no garantiza la recuperación del capital ni una determinada rentabilidad. Los resultados, costes y plazos reales pueden diferir de las estimaciones iniciales. Este contenido tiene carácter exclusivamente informativo y no constituye asesoramiento financiero, fiscal, jurídico ni de inversión.