
LTV inmobiliario es una de las ratios más utilizadas para analizar operaciones de financiación inmobiliaria. Sus siglas proceden de Loan to Value y expresan la relación entre el importe de un préstamo y el valor del inmueble o de los activos que sirven como referencia para esa financiación.
Entender qué es el LTV permite conocer cuánto representa la deuda respecto al valor del activo y qué margen existe entre ambas magnitudes. Por este motivo, es una métrica especialmente relevante al analizar préstamos con garantía inmobiliaria, aunque nunca debería utilizarse de forma aislada para determinar el riesgo de una inversión.
En esta guía explicamos cómo calcular el LTV inmobiliario, cómo interpretar esta ratio, qué ocurre cuando cambia el valor del inmueble y qué otros factores deberían analizarse junto al LTV antes de invertir.
¿Qué es el LTV inmobiliario?
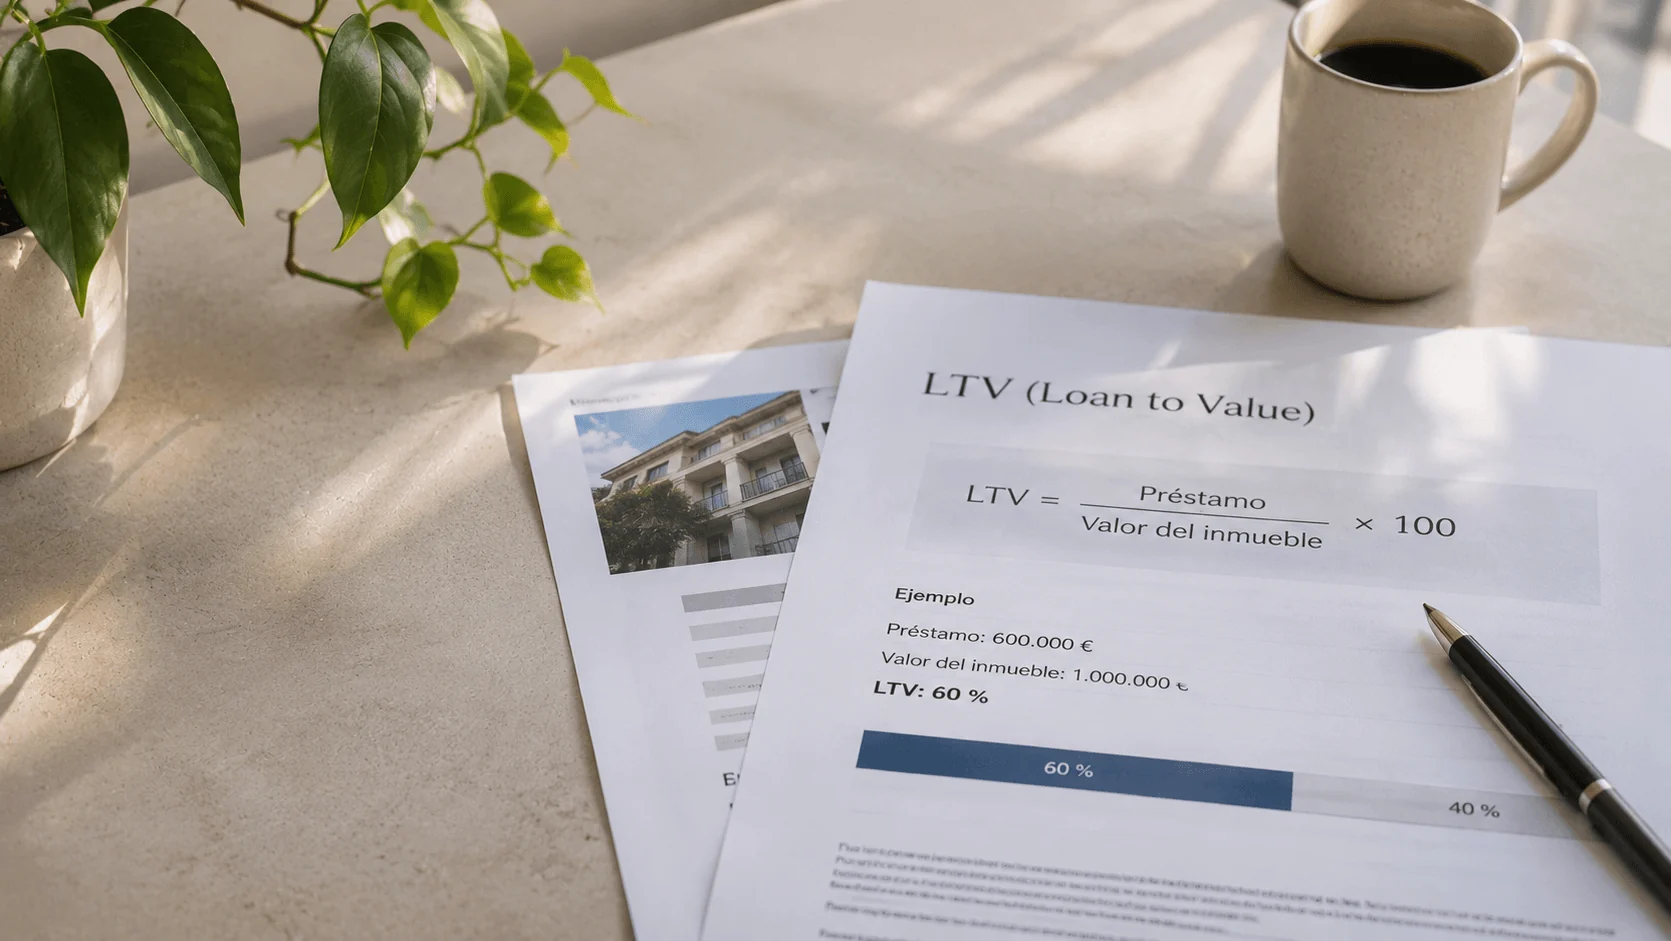
El LTV inmobiliario o Loan to Value indica qué porcentaje del valor de un inmueble representa el importe de un préstamo.
Por ejemplo, si un activo tiene un valor de 1.000.000 € y existe un préstamo de 600.000 € asociado a ese activo, el LTV sería del 60%.
Esto significa que el importe del préstamo equivale al 60% del valor del inmueble utilizado como referencia.
La diferencia entre ambas magnitudes es relevante porque permite entender cuánto tendría que disminuir el valor del activo para aproximarse al importe de la deuda. Sin embargo, esa diferencia no debe interpretarse automáticamente como una garantía de recuperación del capital, ya que el valor efectivo de realización de un inmueble puede ser diferente de su valoración inicial y una eventual ejecución puede incorporar costes y plazos adicionales.
¿Cómo se calcula el LTV?
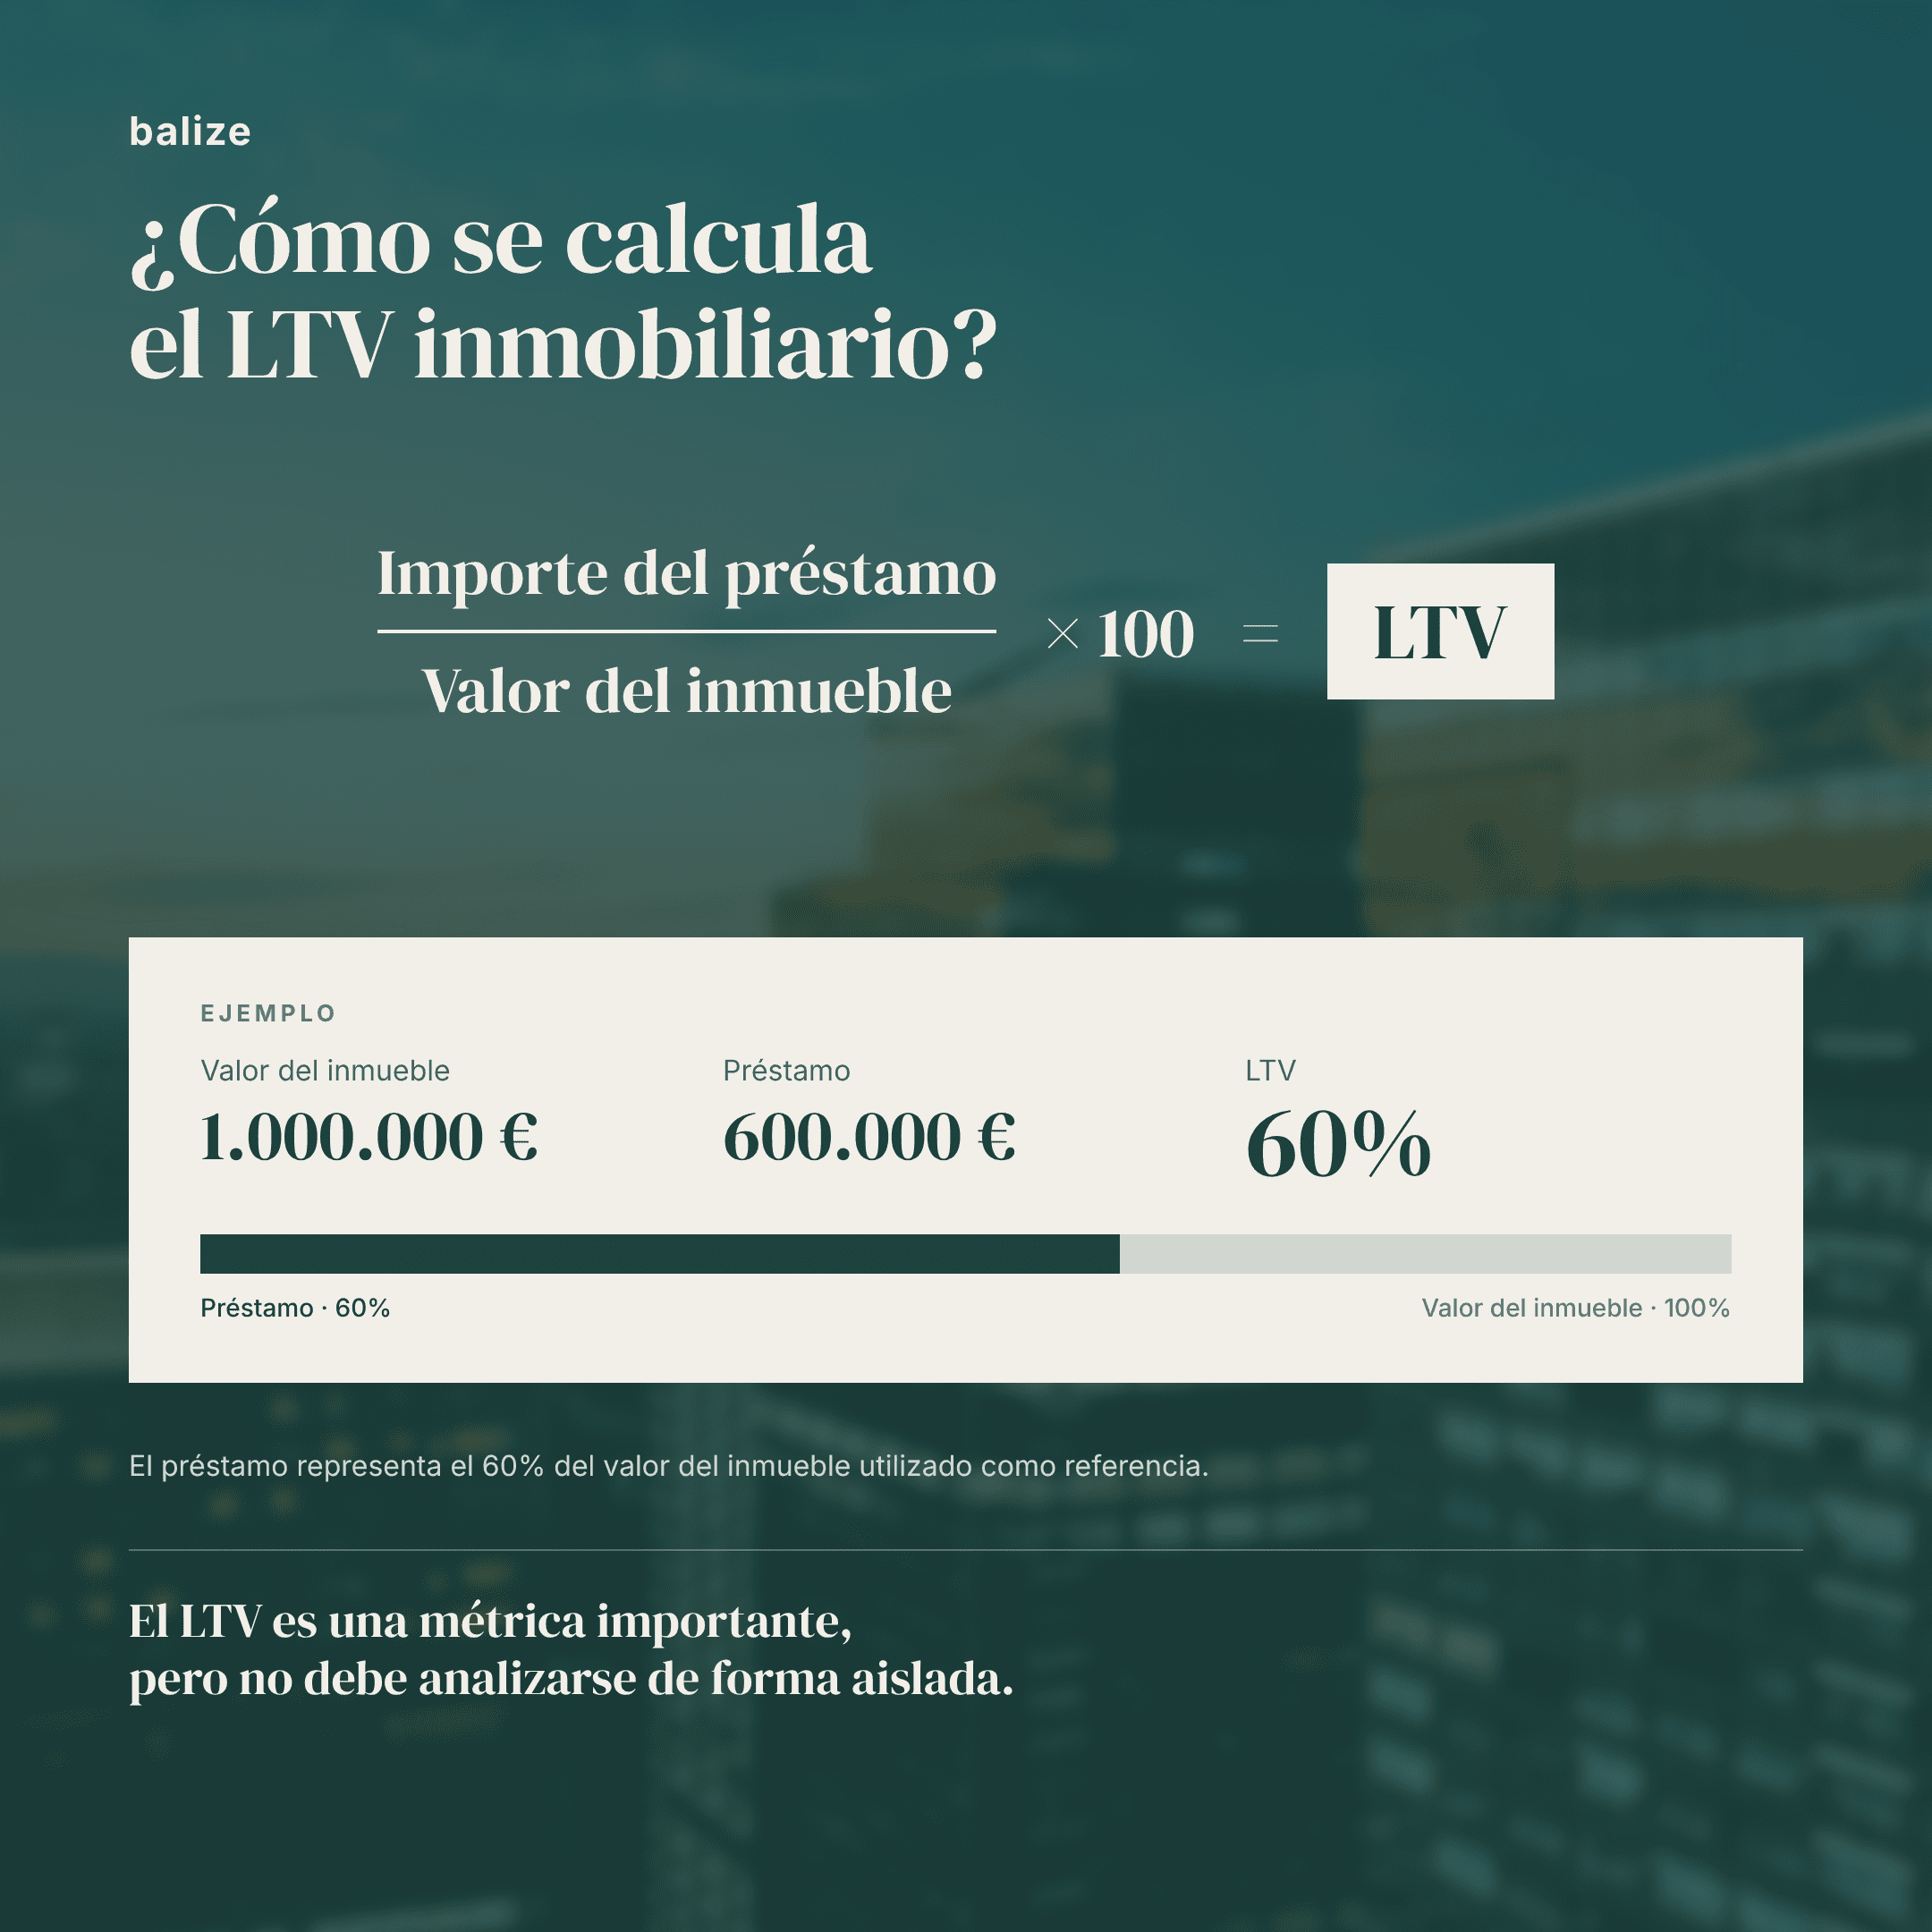
La fórmula del LTV inmobiliario es sencilla:
LTV = Importe del préstamo ÷ Valor del inmueble × 100
Imaginemos una operación con los siguientes datos:
El cálculo sería:
600.000 € ÷ 1.000.000 € × 100 = 60%
Por tanto, la operación tendría un LTV del 60%.
Esto significa que la financiación representa el 60% del valor del activo utilizado para calcular la ratio.
¿Cómo interpretar el LTV inmobiliario?
El ratio LTV permite observar la relación existente entre deuda y valor inmobiliario.
Cuanto menor es el LTV, mayor es inicialmente la diferencia entre el importe del préstamo y el valor del activo. Cuanto mayor es el LTV, menor es esa diferencia.
Podemos verlo con un ejemplo utilizando siempre un inmueble valorado en 1.000.000 €:
| Préstamo | Valor del inmueble | LTV | Diferencia entre valor y deuda |
|---|---|---|---|
| 500.000 € | 1.000.000 € | 50% | 500.000 € |
| 600.000 € | 1.000.000 € | 60% | 400.000 € |
| 700.000 € | 1.000.000 € | 70% | 300.000 € |
| 800.000 € | 1.000.000 € | 80% | 200.000 € |
La tabla permite observar una relación sencilla: manteniendo constante el valor del inmueble, cuanto mayor es el préstamo, mayor es el LTV y menor es la diferencia inicial entre el valor del activo y la deuda.
Sin embargo, esto no significa que pueda establecerse un nivel de riesgo únicamente a partir de un porcentaje de LTV. Para analizar correctamente una operación es necesario estudiar muchos otros factores.
¿Un LTV bajo significa que una inversión tiene poco riesgo?
No necesariamente. Uno de los errores más frecuentes al interpretar el LTV inmobiliario consiste en considerar que un LTV bajo convierte automáticamente una inversión en segura.
El LTV proporciona información importante sobre la relación entre financiación y valor del activo, pero no permite conocer por sí solo la calidad completa de una operación.
Por ejemplo, también deberían analizarse:
Por tanto, el LTV y el riesgo están relacionados, pero no son equivalentes.
¿Por qué es importante el valor utilizado para calcular el LTV?
El denominador de la fórmula del LTV es tan importante como el importe del préstamo.
Si el valor utilizado como referencia es demasiado optimista, la ratio puede transmitir una imagen más favorable de la operación de la que realmente existe.
Por ejemplo, un préstamo de 600.000 € sobre un inmueble valorado en 1.000.000 € presenta un LTV del 60%.
Pero si el valor efectivo del activo fuese de 800.000 €, el mismo préstamo representaría:
600.000 € ÷ 800.000 € × 100 = 75%
La deuda no ha cambiado. Lo que ha cambiado es el valor utilizado como referencia y, como consecuencia, también lo ha hecho el LTV.
Por este motivo, al analizar el LTV en una inversión inmobiliaria no basta con conocer el porcentaje. También es necesario entender de dónde procede la valoración del activo y hasta qué punto resulta razonable.
¿Qué ocurre con el LTV si baja el valor del inmueble?
El LTV puede cambiar a lo largo de una operación porque el valor de los activos inmobiliarios no es necesariamente constante.
Supongamos nuevamente un préstamo de 600.000 € sobre un inmueble inicialmente valorado en 1.000.000 €.
El LTV inicial sería del 60%.
Si posteriormente el valor del inmueble descendiera a 900.000 €:
600.000 € ÷ 900.000 € × 100 = 66,7%
Si el valor descendiera hasta 750.000 €:
600.000 € ÷ 750.000 € × 100 = 80%
Por tanto, incluso aunque el importe de la deuda permanezca constante, una disminución del valor del activo puede provocar un aumento del LTV.
Esta es una de las razones por las que resulta importante trabajar con valoraciones prudentes y analizar escenarios alternativos.
LTV y margen de seguridad: ¿son lo mismo?
Aunque están relacionados, LTV y margen de seguridad no son exactamente lo mismo.
El LTV es una ratio que compara el importe de un préstamo con el valor utilizado como referencia para el activo.
El margen de seguridad en inversión inmobiliaria es un concepto más amplio: busca analizar qué capacidad tiene una operación para absorber desviaciones respecto al escenario previsto.
En una operación de deuda inmobiliaria, un LTV moderado puede formar parte de ese análisis, pero también deberían estudiarse posibles caídas de valor, retrasos, costes de ejecución, liquidez del activo y otros factores que pueden afectar al resultado.
LTV y garantía hipotecaria: ¿qué relación tienen?
El LTV inmobiliario adquiere especial relevancia cuando un préstamo está respaldado por una garantía hipotecaria.
La hipoteca permite vincular determinados activos inmobiliarios al cumplimiento de la obligación, mientras que el LTV ayuda a cuantificar la relación entre el importe financiado y el valor de esos activos.
Sin embargo, conocer que existe una garantía hipotecaria tampoco es suficiente. Resulta importante analizar su rango.
Una hipoteca de primer rango tiene prioridad frente a garantías hipotecarias posteriores sobre el mismo activo, de acuerdo con las condiciones y cargas que correspondan en cada caso.
Por este motivo, al analizar una financiación inmobiliaria conviene estudiar conjuntamente:
LTV + valor del activo + garantía + rango hipotecario + otras cargas + capacidad de repago + estrategia de salida
La combinación de estos elementos ofrece una visión mucho más completa que el LTV por sí solo.
Caso real de balize: LTV en Mataró – Riera
Un ejemplo de aplicación del LTV inmobiliario puede encontrarse en Mataró – Riera, una operación de deuda estructurada por balize mediante financiación con garantía inmobiliaria.
La operación contempla un préstamo hipotecario de primer rango de 1.000.000 € respaldado por un conjunto de 10 viviendas con una tasación de 1.742.819 €.
Aplicando la fórmula:
1.000.000 € ÷ 1.742.819 € × 100 ≈ 57,4%
Por tanto, el LTV de la operación se sitúa aproximadamente en el 57,4%.
Esto significa que el principal del préstamo representa aproximadamente el 57,4% del valor de tasación de los activos utilizados como garantía.
La diferencia entre ambas magnitudes es de aproximadamente un 42,6% del valor de tasación. Sin embargo, ese porcentaje no debe interpretarse como una protección o rentabilidad garantizada para el inversor.
En caso de que fuera necesario realizar los activos, su precio efectivo de venta podría diferir de la tasación y el proceso podría incorporar plazos, costes y otras circunstancias que afectasen al valor finalmente recuperado.
Precisamente por ello, en una operación de estas características el LTV debe analizarse junto con la garantía hipotecaria de primer rango, las características de los activos, el prestatario, el plazo, la capacidad de devolución y la estrategia prevista para el repago.
LTV y capacidad de repago: dos análisis diferentes
Otra distinción importante es la existente entre el valor de las garantías y la capacidad del prestatario para devolver la financiación.
El escenario principal de una operación de deuda no debería consistir necesariamente en ejecutar la garantía, sino en que el prestatario cumpla con las obligaciones establecidas y devuelva el préstamo en los términos acordados.
Por eso pueden diferenciarse dos preguntas:
El análisis de la capacidad de repago intenta responder principalmente a la primera pregunta. El LTV, las garantías y su rango ayudan a analizar la segunda.
Ambas dimensiones son relevantes para entender el riesgo de una operación de financiación inmobiliaria.
¿Qué LTV es bueno en una inversión inmobiliaria?
No existe un porcentaje de LTV inmobiliario que pueda considerarse adecuado para todas las operaciones.
Un mismo LTV puede representar situaciones muy diferentes dependiendo del activo, la ubicación, la liquidez, la calidad de la valoración, el prestatario, el plazo y la estructura de la financiación.
Por ejemplo, analizar un LTV del 60% sobre un activo residencial líquido en una ubicación consolidada no es necesariamente equivalente a analizar el mismo porcentaje sobre un activo muy especializado o con una comercialización potencialmente más compleja.
Por ello, en lugar de preguntar únicamente si un determinado LTV es alto o bajo, resulta más útil preguntarse:
Cómo analizar el LTV antes de invertir
Antes de utilizar el LTV para valorar una oportunidad de inversión, puede ser útil seguir un proceso sencillo:
1. Comprobar el importe de la deuda
Identificar qué importe se está comparando con el valor de los activos y comprender la estructura completa de financiación.
2. Analizar la valoración del inmueble
Revisar qué valor se utiliza, cuándo se determinó y qué metodología o tasación lo respalda.
3. Calcular el LTV
Aplicar la fórmula y comprobar que el porcentaje comunicado corresponde realmente a las magnitudes analizadas.
4. Simular caídas de valor
Calcular cómo cambiaría el LTV si el activo perdiera parte de su valor permite observar la sensibilidad de la operación ante escenarios menos favorables.
5. Revisar las garantías
Analizar qué activos respaldan la financiación, qué tipo de garantía existe, cuál es su rango y si existen otras cargas relevantes.
6. Analizar la capacidad de devolución
Entender de dónde procederán los fondos destinados a devolver el préstamo y qué variables condicionan ese escenario.
7. Estudiar la estrategia de salida
Una operación debería contemplar qué ocurre tanto en el escenario previsto como en situaciones alternativas.
Este análisis forma parte de una evaluación más amplia de los riesgos de la inversión inmobiliaria.
Preguntas frecuentes sobre LTV inmobiliario
¿Qué significa LTV en inmobiliario?
LTV significa Loan to Value y expresa la relación porcentual entre el importe de un préstamo y el valor del inmueble o activos utilizados como referencia para la financiación.
¿Cómo se calcula el LTV?
El LTV inmobiliario se calcula dividiendo el importe del préstamo entre el valor del inmueble y multiplicando el resultado por 100.
LTV = préstamo ÷ valor del inmueble × 100
¿Qué significa un LTV del 60%?
Significa que el importe del préstamo representa el 60% del valor del inmueble utilizado para realizar el cálculo. Por ejemplo, un préstamo de 600.000 € sobre un activo valorado en 1.000.000 € tendría un LTV del 60%.
¿Es mejor un LTV bajo o alto?
Un LTV menor implica inicialmente una mayor diferencia entre el importe del préstamo y el valor del activo. Sin embargo, esto no permite concluir por sí solo que una inversión tenga menor riesgo. También deben analizarse la calidad del activo, su valoración, las garantías, el prestatario, el plazo, la liquidez y la estrategia de salida.
¿Puede cambiar el LTV durante una inversión?
Sí. El LTV puede variar si cambia el importe pendiente de la deuda o si cambia el valor del inmueble utilizado como referencia. Una caída del valor del activo, manteniendo constante la deuda, provocaría un aumento del LTV.
¿El LTV garantiza recuperar la inversión?
No. El LTV es una métrica de análisis y no constituye una garantía de recuperación del capital. El precio efectivo de realización de un activo puede diferir de su valoración y una eventual ejecución puede implicar costes, plazos y otros riesgos.
¿Qué relación existe entre LTV y garantía hipotecaria?
Cuando existe una garantía hipotecaria, el LTV permite comparar el importe del préstamo con el valor de los activos inmobiliarios que lo respaldan. Sin embargo, también es necesario estudiar el rango de la hipoteca, las posibles cargas existentes y las condiciones específicas de la financiación.
Conclusión: el LTV ayuda a leer lo que hay detrás de una operación
El LTV inmobiliario convierte dos cifras —deuda y valor del activo— en una referencia sencilla para empezar a entender cómo está estructurada una financiación. Pero su verdadera utilidad aparece cuando dejamos de mirar únicamente el porcentaje y empezamos a preguntarnos qué hay detrás de él.
¿Qué activos respaldan el préstamo? ¿Cómo se han valorado? ¿Qué prioridad tiene la garantía? ¿Cómo está previsto recuperar el capital? ¿Qué ocurriría si el valor del inmueble disminuyera o el plazo previsto se alargara?
Estas preguntas permiten pasar de leer una rentabilidad esperada a analizar una operación inmobiliaria. Y esa diferencia es especialmente importante en inversiones de deuda, donde comprender la estructura, las garantías y los escenarios alternativos puede ser tan relevante como conocer el retorno previsto.
Analizar antes de invertir: la información detrás de cada oportunidad
En balize buscamos que el inversor pueda entender qué hay detrás de cada oportunidad antes de tomar una decisión. Por eso, al presentar una operación, ponemos el foco no solo en la rentabilidad objetivo, sino también en el activo, la estructura de inversión, el plazo, las garantías cuando existen, los principales riesgos y la estrategia prevista para recuperar el capital.
El LTV es una de esas métricas cuando la estructura de la operación lo requiere. En otras oportunidades serán más relevantes el precio de adquisición, el margen sobre costes, el avance de una obra, la estrategia de reposicionamiento o el escenario de venta.
No todas las inversiones inmobiliarias deben analizarse con las mismas métricas. Entender qué indicadores importan en cada estrategia es una parte fundamental del proceso de inversión.
Si quieres ver cómo aplicamos este análisis a operaciones reales, puedes consultar las oportunidades de inversión disponibles en nuestro club privado de inversores y revisar la información de cada proyecto antes de decidir si encaja en tu estrategia.
Este contenido tiene carácter exclusivamente informativo y educativo y no constituye asesoramiento financiero, fiscal o de inversión. Los datos relativos a Mataró – Riera se incluyen únicamente como ejemplo de aplicación del LTV a una operación concreta. Toda inversión implica riesgos y los resultados pueden diferir de las estimaciones iniciales.